보이지 않는 수익률 15.4%(배당소득세)를 온전히 굴리는 법: 과세이연과 복리 효과
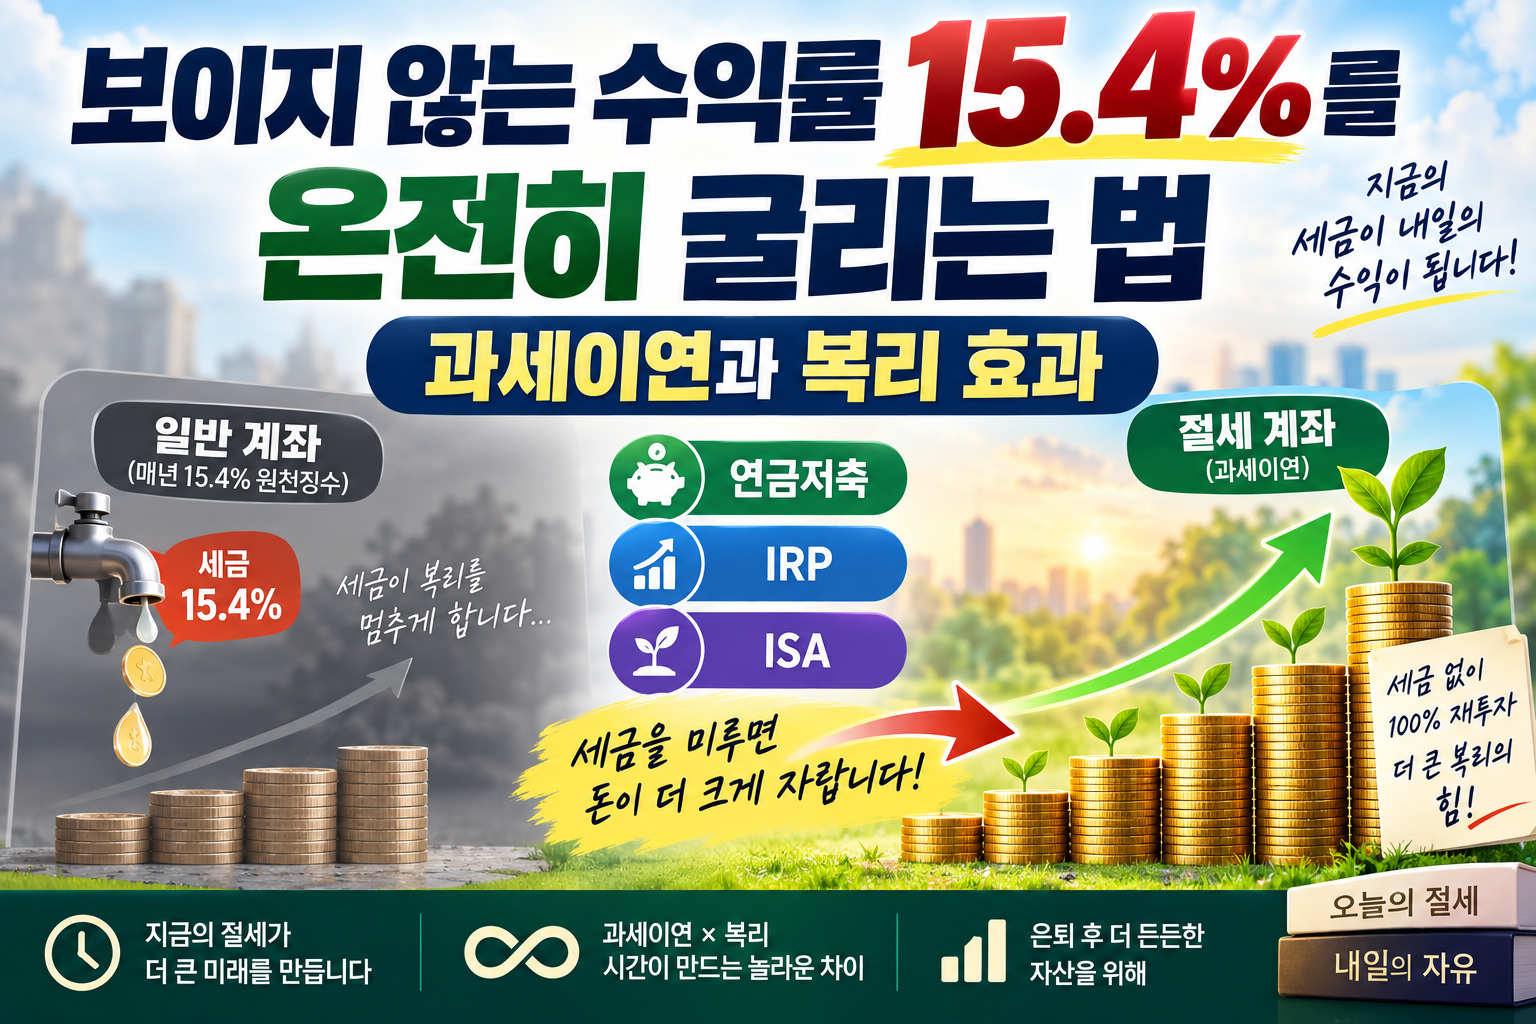
투자에서 자산을 불리는 가장 강력한 엔진은 단연 '복리'입니다. 하지만 일반 위탁계좌에서 투자할 때 이 엔진의 효율을 심각하게 떨어뜨리는 주범이 있습니다. 바로 매월(분기,년) 수익이 발생할 때마다 꼬박꼬박 빠져나가는 **15.4%의 배당소득세(원천징수)**입니다.
연금저축과 IRP, ISA 같은 절세 계좌가 장기 투자자에게 절대적으로 유리한 이유는 세액공제뿐만이 아닙니다. 세금을 내지 않고 뒤로 미뤄두는 **'과세이연(Tax Deferral)'**이 복리와 만났을 때 만들어내는 구조적 차이에 있습니다.
1. 과세이연이란 무엇인가
과세이연은 발생한 소득에 대해 세금을 즉시 징수하지 않고, 자금을 최종적으로 계좌 밖으로 인출하거나 연금으로 수령하는 시점까지 부과를 늦춰주는 제도입니다.
* 일반 계좌: ETF 분배금이나 펀드 환매 차익이 계좌에 들어오는 순간, 15.4%를 원천징수하고 남은 잔액만 입금됩니다.
* 절세 계좌(연금저축·IRP·ISA): 계좌 안에서 종목을 매도해 수익을 실현하든, 매달 분배금이 입금되든 세금을 단 1원도 떼지 않습니다. 발생한 수익의 100%가 그대로 계좌에 남아있습니다.
2. 15.4% 세금이 복리를 갉아먹는 구조
얼핏 보면 "어차피 나중에 연금소득세나 분리과세로 낼 세금인데, 지금 내나 나중에 내나 비슷하지 않나?"라고 생각하기 쉽습니다. 그러나 수학적으로 완전히 다릅니다.
예를 들어 매년 100만 원의 배당금(분배금)이 발생한다고 가정해 보겠습니다.
* 일반 계좌: 세금 15만 4천 원을 떼고 84만 6천 원만 재투자합니다. 이 84만 6천 원이 다음 해에 다시 새로운 수익을 만듭니다.
* 과세이연 계좌: 세금 차감 없이 100만 원 전액이 즉시 재투자됩니다. 15만 4천 원이라는 '원래 국가에 냈어야 할 세금'까지 내 계좌 안에서 일하며 추가 수익을 창출합니다.
즉, 과세이연은 국가에 낼 세금을 만 55세(또는 만기)까지 무이자로 빌려서 내 원금에 합쳐 굴리는 효과를 냅니다.
3. 시간의 축이 길어질수록 벌어지는 격차
복리의 핵심은 '이자가 이자를 낳는 구조'입니다. 재투자되는 원금이 클수록 곡선의 기울기는 가팔라집니다.
* 원천징수의 복리 누수 차단
일반 계좌에서는 매년 15.4%씩 자본이 유출되므로 자산 증식 속도가 둔화됩니다. 반면 과세이연 계좌는 매년 유출 없이 눈덩이를 굴리므로, 시간이 지날수록 일반 계좌와의 자산 평가액 격차는 기하급수적으로 커집니다.
* 최종 세율의 역전
연금저축계좌에서는 수십 년간 15.4%의 세금 유보분을 굴려 자산을 불린 뒤, 만 55세 이후 연금으로 찾을 때 내는 세율은 15.4%가 아니라 3.3%~5.5%의 저율 연금소득세입니다. 불릴 때는 100%로 굴리고, 찾을 때는 훨씬 적은 세율을 적용받는 이중의 복리 레버리지를 누리게 됩니다.
ISA계좌는 의무 가입 기간 3년이 지나면 비과세(200만/400만 원) 및 초과분 9.9% 분리과세 혜택을 받습니다.
해지 자금을 연금저축펀드 또는 IRP로 전환 이체하게되면 전환 금액의 10%(최대 300만 원 한도)를 기존 연금 세액공제(최대 900만 원)와 별개로 추가 세액공제받습니다. 해당 연도에는 최대 1,200만 원까지 공제 혜택이 늘어납니다.
4. 장기 자산 배분의 핵심 결론
장기 투자에서 종목 선택이나 타이밍보다 중요한 것은 '비용의 최소화'이며, 가장 큰 비용은 수수료가 아니라 세금입니다.
국내 상장 미국 지수 ETF(S&P 500, 나스닥 100)나 커버드콜, 배당 성장형 ETF처럼 분배금이나 매매차익이 꾸준히 발생하는 자산일수록 일반 계좌가 아닌 연금저축펀드, IRP, ISA에 우선 배치해야 합니다.
세금을 내지 않고 재투자하는 시간의 차이가 은퇴 시점의 최종 자산 규모를 완전히 바꿔놓습니다.
#절세계좌 #복리의마법 #연금저축계좌 #ISA계좌 #irp계좌
'노후대비 투자공부' 카테고리의 다른 글
| [노후대비 투자 공부] 주식시장 공포지수'VIX' 따라잡기 (0) | 2026.09.15 |
|---|---|
| [노후대비 투자공부] 9월 재산세, 자동차세가 날아왔네요. 일상 세금상식 알아보기 (0) | 2026.09.13 |
| [노후대비 투자공부] 인덱스(Index)투자 알아보기 (3) | 2026.09.10 |
| [노후대비 투자공부] 인물탐구, 투자자를 위한 금융계의 혁신가 <<존 보글>> (0) | 2026.09.10 |
| [노후대비 투자공부] 건강보험료율 7.19% 전격동결 진단 (0) | 2026.09.09 |


