미국 주식에 장기 투자할 때 가장 많이 비교되는 선택지는 미국 경제 전체를 대변하는 S&P 500과 첨단 기술 혁신을 주도하는 나스닥 100(QQQ)입니다.
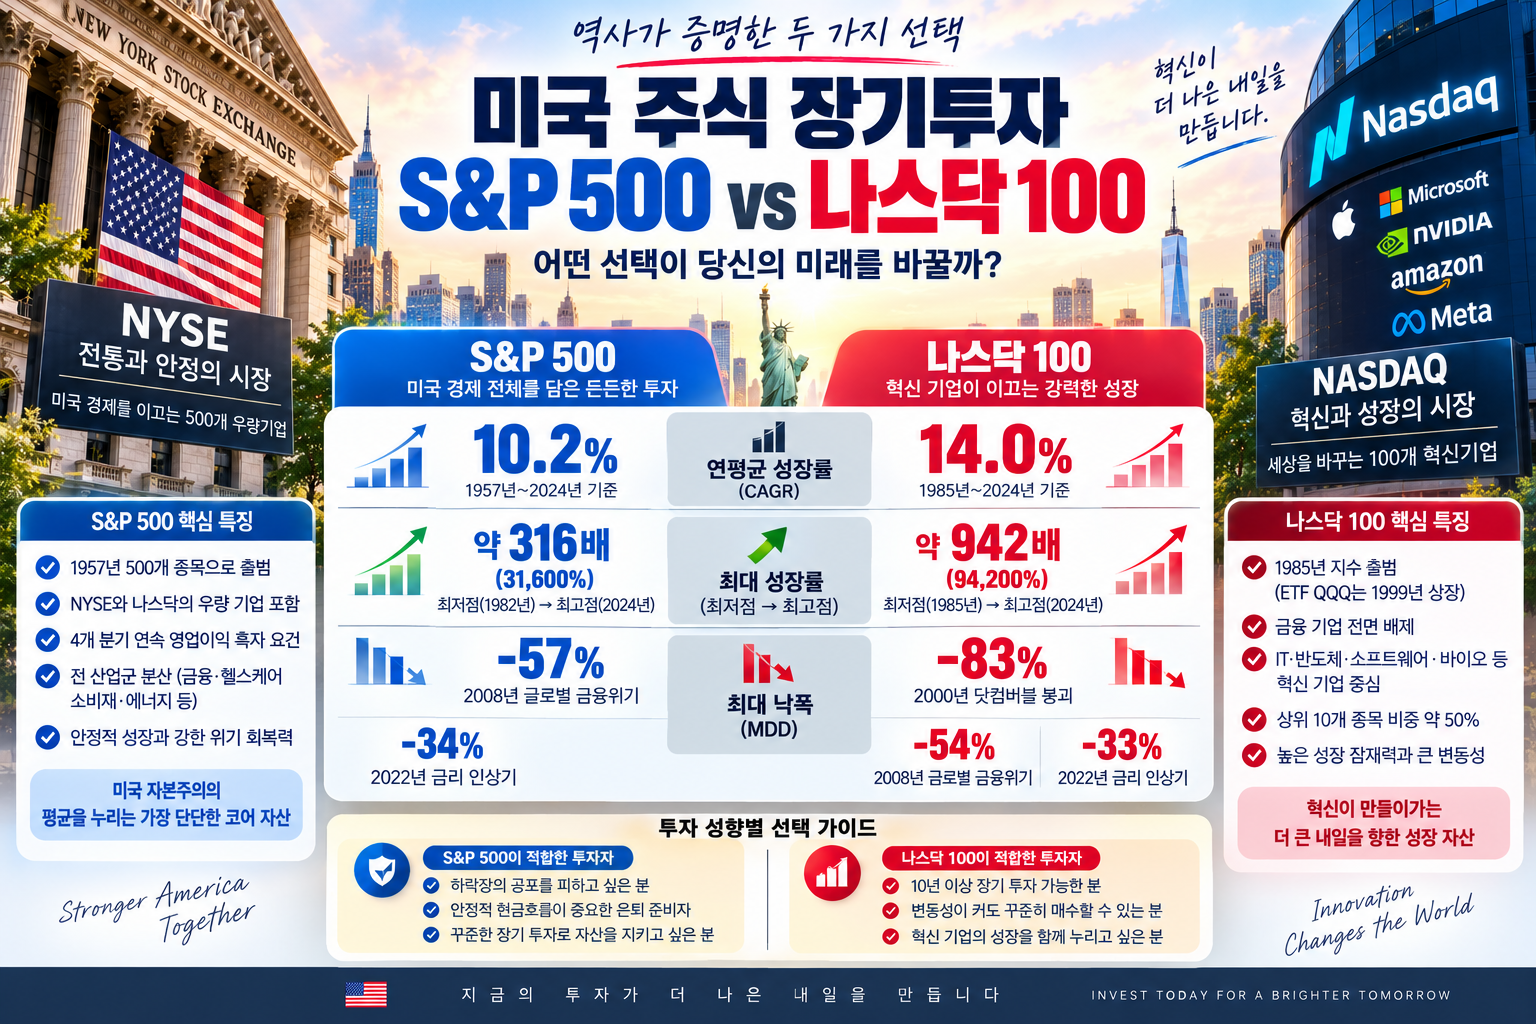
두 지수는 세계 최고의 빅테크 기업들을 공유하면서도, 지수의 태생부터 구성 종목, 위기 국면의 방어력까지 본질적인 결이 완전히 다릅니다.
각 지수가 출범한 최초 시점부터 현재까지의 흐름을 짚어보고 실전 투자 원칙을 살펴보겠습니다.
1. 지수의 역사와 편입 기준의 본질적 차이
S&P 500
1957년 500개 종목 체제로 공식 출범한 이래 60년이 넘는 세월 동안 글로벌 자본시장의 표준 벤치마크 역할을 해왔습니다. 뉴욕증권거래소와 나스닥에 상장된 우량 기업 중 시가총액과 거래량뿐 아니라 '직전 4개 분기 연속 영업이익 흑자'라는 재무 건전성을 통과해야 편입됩니다.
금융(JPMorgan, 버크셔 해서웨이 등), 헬스케어, 필수소비재, 에너지 등 전 산업군이 골고루 분산되어 있어 미국 자본주의 체력 그 자체를 반영합니다.
나스닥 100
1985년 출범하였으며, 이를 추종하는 대표 ETF인 QQQ는 1999년에 상장되었습니다. 나스닥 100의 가장 두드러진 규칙은 은행·증권·보험 등 금융 기업을 전면 배제한다는 점입니다.
이 자리를 소프트웨어, 반도체, 바이오, 통신 등 혁신 기업들이 채우고 있으며, 상위 10개 종목 비중이 50% 안팎에 달할 정도로 빅테크에 집중된 형태를 띱니다.
2. 출범 이후 역사적 흐름
두 지수의 전 기간 궤적을 살펴보면 '수익률'과 '변동성'의 상관관계가 극명하게 드러납니다.
* 출범 이후 전 기간 연평균 수익률
S&P 500 (1957년 출범 이후): 연평균 약 10.3%
현재의 500개 종목 체제로 공식 출범한 1957년 이래 약 70년에 가까운 세월 동안 오일쇼크, 블랙 먼데이, 닷컴버블, 글로벌 금융위기 등을 모두 겪어내며 연평균 10% 안팎의 장기 우상향 궤적을 입증했습니다.
나스닥 100 (1985년 출범 이후): 연평균 약 14.2%
1985년 지수가 만들어진 이래 40여 년간 연평균 14%대를 기록했습니다. 금융주를 완전히 배제하고 마이크로소프트, 애플, 알파벳, 엔비디아 등 시대를 대표하는 테크·성장 기업들의 이익 독점에 힘입어 시장 평균을 크게 상회했습니다.
* 닷컴버블의 뼈아픈 교훈
그러나 출범 이래 가장 혹독했던 2000년 닷컴버블 붕괴 당시 나스닥 100은 고점 대비 -80% 이상 폭락했습니다. 거치식 투자 기준 전고점을 회복하는 데에만 약 15년이 걸렸습니다. 반면 전통 제조업과 금융이 분산된 S&P 500은 상대적으로 하락 폭이 작았고 회복 속도도 훨씬 빨랐습니다.
* 위기 국면의 성격 차이
2008년 글로벌 금융위기 때는 금융주 비중이 높았던 S&P 500이 큰 타격(-50%대)을 입었으나, 2022년 급격한 금리 인상기에는 고밸류에이션 성장주 위주의 나스닥 100(-33%)이 S&P 500(-18%)보다 훨씬 깊은 조정을 겪었습니다.
3. 투자 성향별 선택 기준
* S&P 500이 적합한 경우
극심한 하락장의 공포를 피하고 심리적 평온을 원하는 투자자, 배당의 점진적 성장과 원금 보존이 중요한 은퇴 준비자에게 최적입니다. 특정 산업의 부침과 상관없이 미국 1등 기업들이 자동 교체되는 가장 단단한 코어 자산입니다.
* 나스닥 100(QQQ)이 적합한 경우
투자 기간이 장기적으로 확보되어 있고, 계좌가 반토막 나는 변동성 구간에서도 기계적으로 적립 매수를 이어갈 수 있는 강한 원칙을 가진 성장 추구형 투자자에게 적합합니다.
4. 성공적인 장기 투자를 위한 실행 전략
역사가 증명하듯 단 하나의 정답 지수는 없습니다. 변동성을 줄이면서 성장을 놓치지 않는 현실적인 방법은 조화로운 배분입니다.
* 코어-새틀라이트 배분
자산의 중심축(Core)으로 S&P 500을 70~80% 배치해 단단한 하방 방어력을 다지고, 성장 가속 페달(Satellite)로 나스닥 100을 20~30% 혼합해 강세장의 탄력을 흡수합니다.
* 절세 계좌(ISA·연금)의 우선 활용
국내 상장 미국 지수 ETF를 매수할 때는 일반 계좌보다 ISA, 연금저축, IRP를 먼저 활용합니다. 배당소득세(15.4%) 과세이연 및 비과세·분리과세 혜택을 챙겨 복리 효율을 극대화하는 것이 장기 성과를 완성하는 열쇠입니다.
역사상 모든 약세장은 결국 지나갔고, 혁신을 거듭한 두 지수는 신고가를 경신해왔습니다. 중요한 것은 최고점 지수를 맞히는 것이 아니라 자신의 위험 감내도에 맞는 비중을 정해 시장에 끝까지 남아 있는 것입니다.
#주식시장 #S&P500 #나스닥100 #장기투자
'노후대비 투자공부' 카테고리의 다른 글
| [노후대비 투자공부] 배당과 주가 성장을 동시에 잡는 미국 배당성장 끝판왕, SCHD ETF 따라잡기 (0) | 2026.09.16 |
|---|---|
| [노후대비 투자공부] 다우존스(DJIA)와 미국배당다우존스(SCHD) 차이점 따라잡기 (0) | 2026.09.16 |
| [노후대비 투자 공부] 주식시장 공포지수'VIX' 따라잡기 (0) | 2026.09.15 |
| [노후대비 투자공부] 9월 재산세, 자동차세가 날아왔네요. 일상 세금상식 알아보기 (0) | 2026.09.13 |
| [노후대비 투자공부] 절세계좌 활용, 과세이연과 복리효과 알아보기 (3) | 2026.09.11 |


