[은퇴 설계] 10억으로 평생 월 600~700만 원 쓰고도 원금이 불어나는 '7:3 인출 공식' (5억 기준은 50%계산)
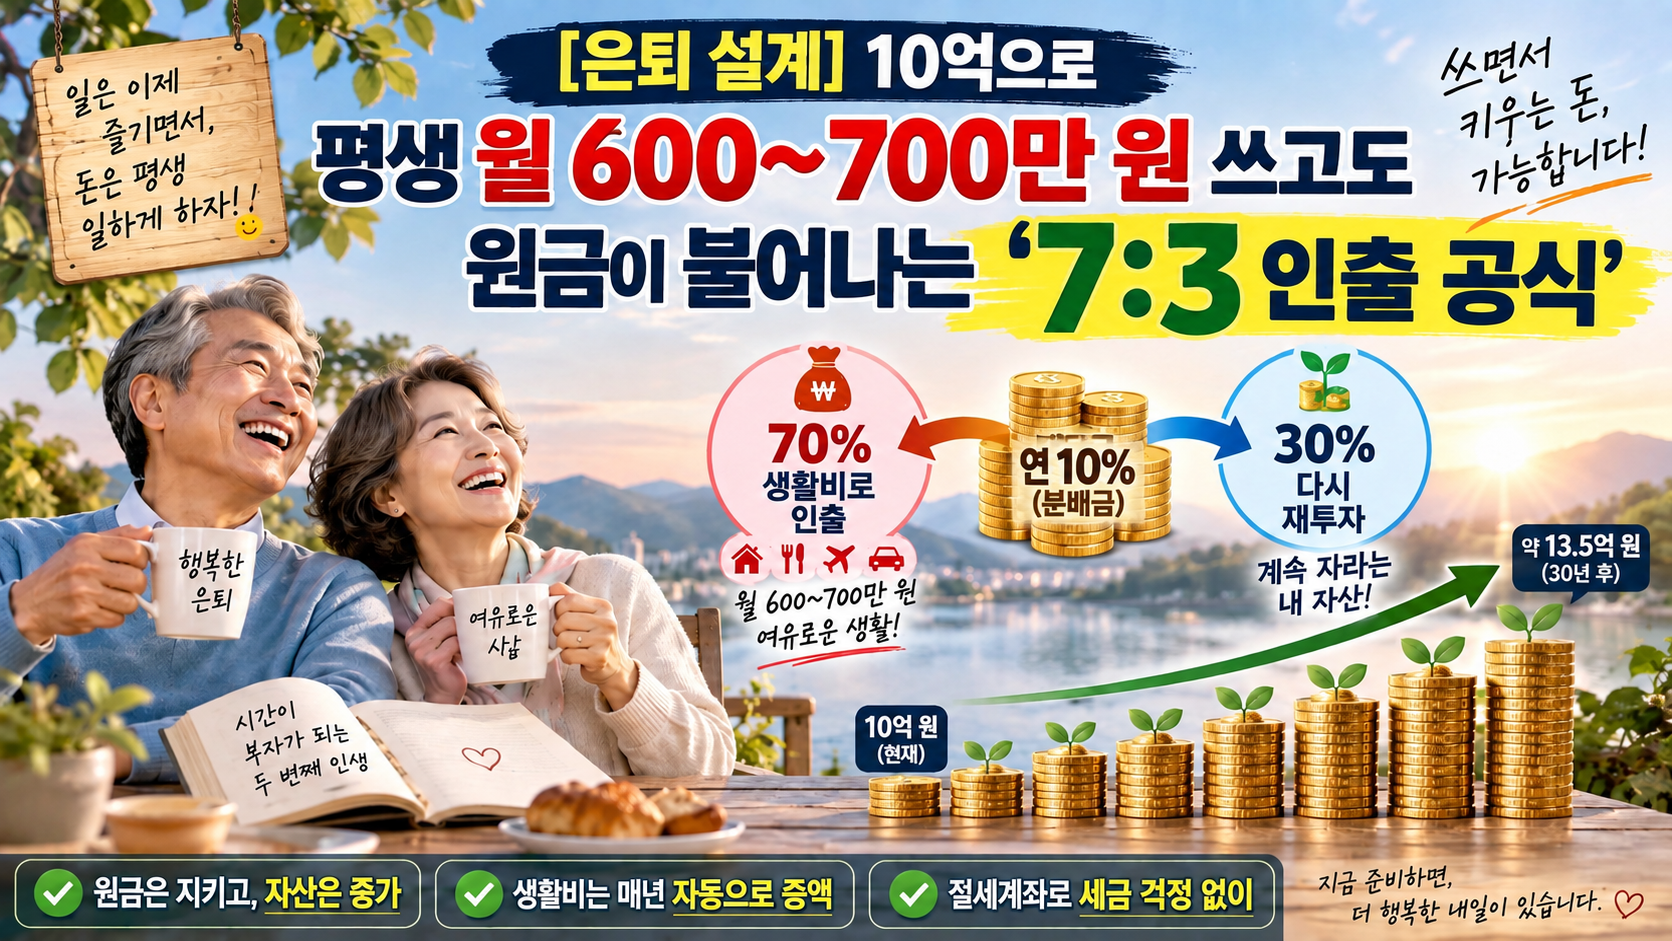
은퇴 후 자산 관리에서 가장 큰 고민은 "원금을 헐지 않고 평생 생활비를 쓰면서, 물가 상승까지 따라잡을 수 있을까?"입니다.
많은 분들이 연 10% 수준의 고배당 상품에 주목하지만, 분배금을 100% 전부 인출해 쓰면 장기적으로 원금과 배당금이 줄어드는 '자본 잠식'의 늪에 빠지기 쉽습니다.
요즘 지수추종 커버드콜ETF 분배율은 연 10~12% 수준이며, 콜옵션 매도율이 10~20%수준으로 본주 ETF 등락의 80~90%는 따라가는 구조입니다.
절세계좌(연금저축/ISA)를 활용해 '분배금의 70%는 생활비로 쓰고, 30%는 무조건 재투자하는 7:3 룰'을 적용하면 30년 동안 수십억 원을 꺼내 쓰면서도 원금이 계속 우상향하는 기적이 일어납니다.
1. 기본 세팅과 현금흐름의 메커니즘
* 초기 투자 원금: 10억 원 (절세계좌 운용으로 배당소득세 과세이연)
* 연간 분배율: 연 10% (초기 연 1억 원 발생)
* 포트폴리오 총수익률: S&P500기준 보수적으로 연 8% 상정
여기서 핵심은 10%의 분배금을 나누는 비율입니다.
* 생활비 인출 (70%): 매년 자산의 7.0% 인출 (초기 월 약 583만 원, 종합소득세 감안 약 10% 재저축 필요)
* 자동 재투자 (30%): 매년 자산의 3.0% 재투자
총수익률(8%)에서 생활비 인출분(7%)을 빼면 매년 순 1.0%의 실질 복리 성장이 발생합니다. 분배율(10%)이 총수익률(8%)보다 높은 역마진 구조라도, 30%를 계좌 내에 재투자함으로써 연 8%성장으로 원금 축소를 막아내는 구조입니다.
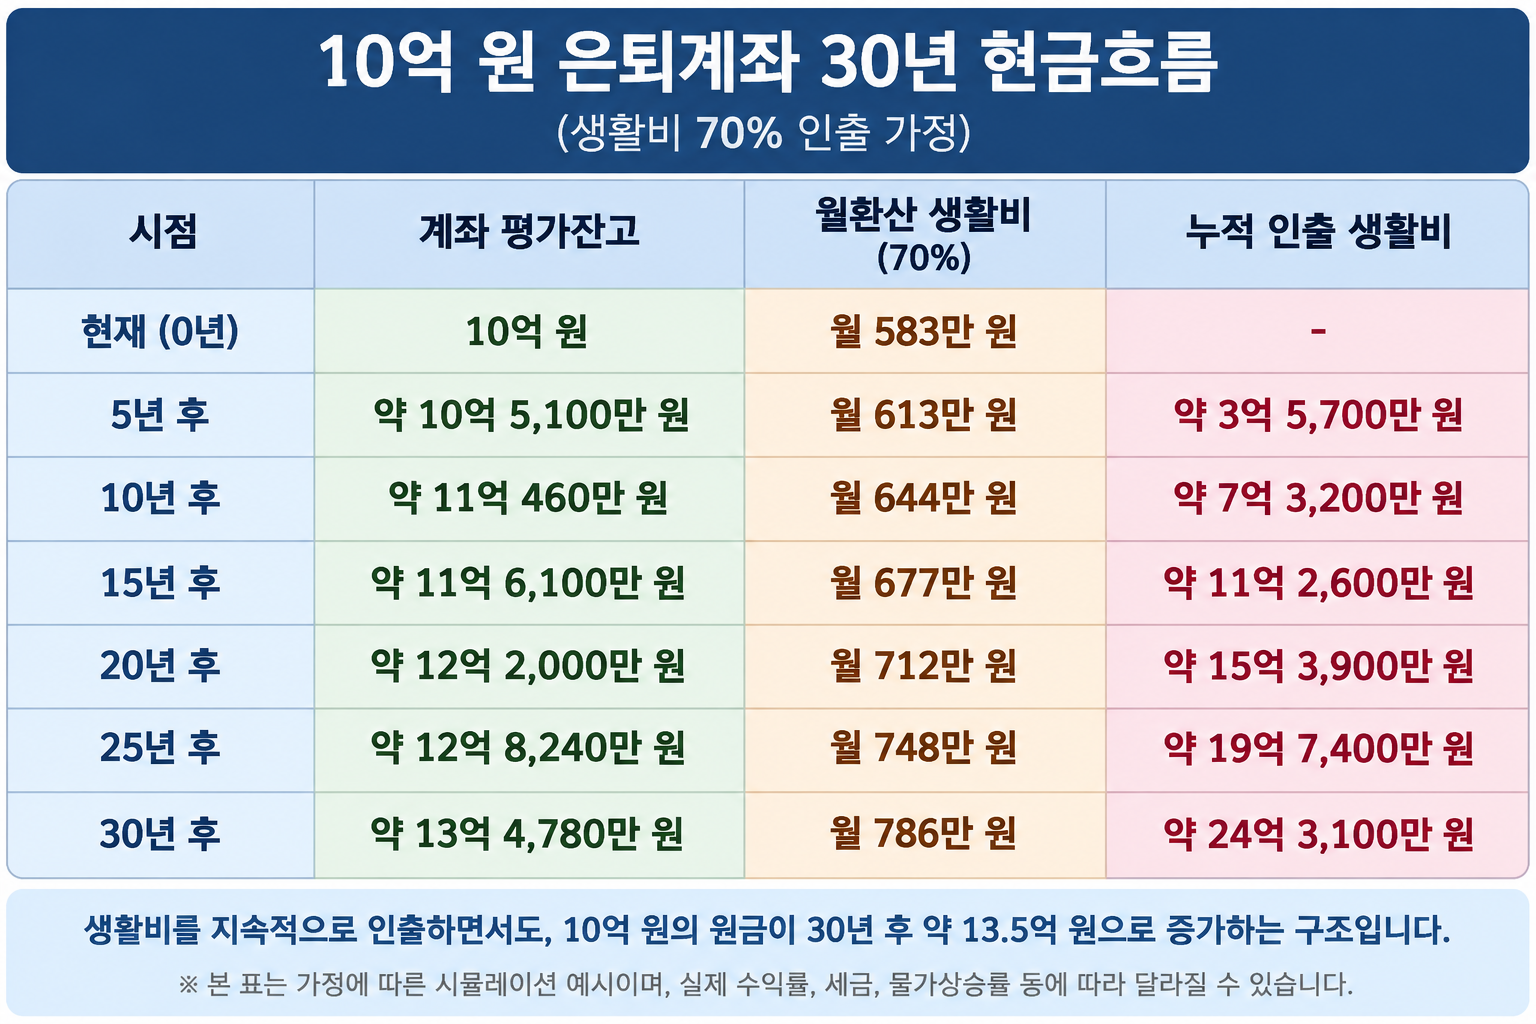
2. 30년 장기 시뮬레이션: 5년 단위 잔고와 인출액 추이
3. '7:3 배당 전략'이 주는 3가지 강력한 효과
* 원금의 약 2.4배를 쓰고도 자산 증가: 30년 동안 누적 생활비로 총 24억 3,100만 원을 꺼내 썼음에도, 초기 10억 원은 잠식되지 않고 약 13억 4,780만 원으로 불어납니다.
* 생활비 자동 증액 (물가 방어): 계좌 잔고가 매년 1%씩 순복리로 자라기 때문에 첫해 월 583만 원이던 생활비가 15년 차에는 약 677만 원, 30년 차에는 약 786만 원으로 저절로 늘어납니다. 세금은 별도 계산이 필요합니다.
* 과세이연의 극대화: 일반 계좌라면 매년 배당소득세(15.4%)나 종합과세가 현금을 갉아먹지만, 절세계좌 안에서 재투자가 이뤄져 세금 누수 없이 온전한 복리 효과를 누릴 수 있습니다.
고배당의 달콤함에 빠져 배당금을 전액 써버리지 않고, 딱 30%만 포트폴리오에 다시 심어주는 절제가 은퇴 후 30년을 풍요롭고 안전하게 지켜주는 비결입니다. 분배금 인출이 수익율을 상회하지 않도록 유지하는 것이 핵심이라 하겠습니다.
* 배당금은 주식회사가 이익 등을 주주에게 지급하는 금액. 예) 삼성전자 배당금.
* 분배금은 ETF·펀드가 보유자산에서 발생한 배당·이자·옵션 프리미엄·매매 관련 수익 등을 투자자에게 지급하는 금액입니다.
#은퇴설계 #배당ETF #배당투자
'노후대비 투자공부' 카테고리의 다른 글
| [Today 경제 뉴스 10.21] 코스피 3.73% 급락…AI·반도체 불안에 금리 부담까지 (0) | 2026.10.21 |
|---|---|
| [Today 경제 뉴스 10.16] 한국증시 검은 목요일(10.15) (0) | 2026.10.16 |
| [노후대비 투자공부] 나의 절세계좌 《주력 커버드콜 4총사 ETF》 (0) | 2026.09.16 |
| [노후대비 투자공부] 배당과 주가 성장을 동시에 잡는 미국 배당성장 끝판왕, SCHD ETF 따라잡기 (0) | 2026.09.16 |
| [노후대비 투자공부] 다우존스(DJIA)와 미국배당다우존스(SCHD) 차이점 따라잡기 (0) | 2026.09.16 |


