[실전 투자 일지] 나의 연금저축. ISA 계좌 주력 4총사: 현재는 100% 재투자, 은퇴 후엔 생활비와 자산 방어의 파이프라인으로.
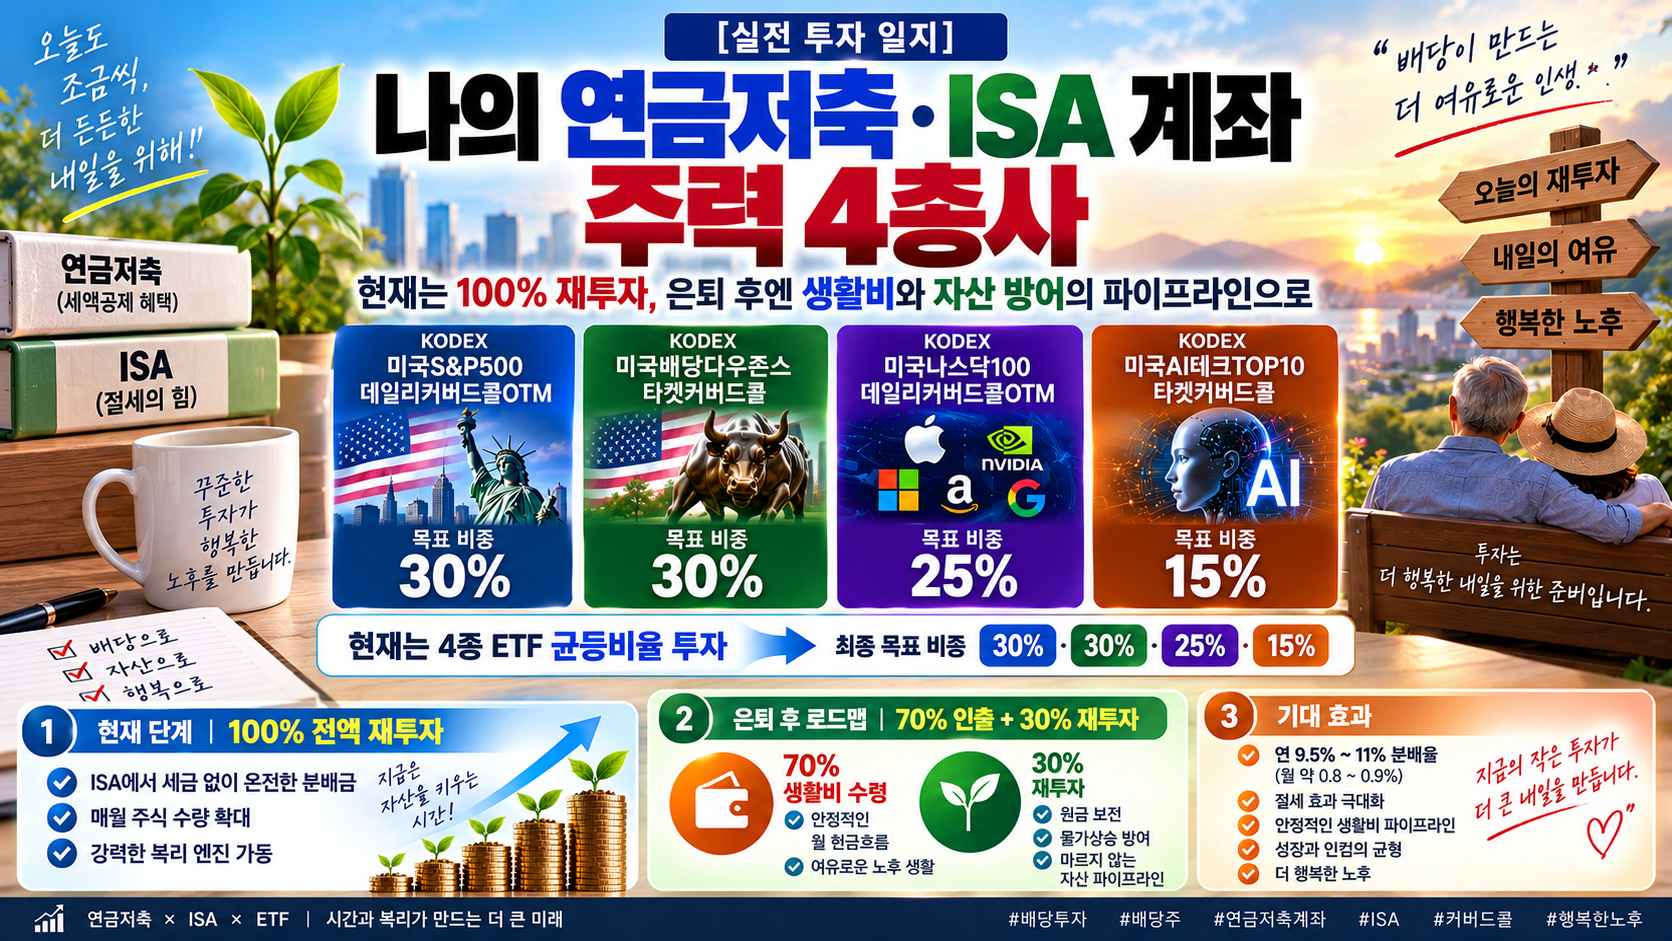
금융소득종합과세 부담을 덜고 절세 효과를 극대화하기 위해 선택한 연금저축. ISA(개인종합자산관리계좌). 현재 제 계좌를 이끌고 있는 주력 4종 ETF 포트폴리오와 투자 비중, 그리고 은퇴 로드맵을 정리해 봅니다.
한동안 시행착오도 많이 겪었지만,
은퇴가 얼마 남지않은 현재는 종목을 단순화하고 매월 입금되는 분배금을 한 푼도 인출하지 않고 전액 재투자하며 복리의 스노우볼을 굴리는 단계이며, 은퇴 후에는 매월 안정적인 생활비를 수령하면서도 일부는 계속 재투자해 원금을 지키는 파이프라인으로 완성할 계획입니다.
1. 계좌 주력 4종 ETF와 포트폴리오 최종목표 투자 비중 (현재는 균등비율 투자)
첫째, KODEX 미국S&P500데일리커버드콜OTM (목표 투자 비중 30%)
미국 대표 500대 기업의 장기 우상향에 참여하면서 일간 1% 외가격(OTM) 콜옵션을 매도해 연 8~10% 수준의 분배금을 추구합니다. 포트폴리오의 든든한 뼈대 역할을 맡아 시장 변동성을 완화해 줍니다.
둘째, KODEX 미국배당다우존스타겟커버드콜 (목표 투자 비중 30%)
미국 우량 배당성장주(SCHD)를 기초자산으로 삼고 타겟 프리미엄 옵션 전략을 더해 연 8~10% 수준의 현금흐름을 만듭니다. 탄탄한 펀더멘털을 바탕으로 하락장에서 뛰어난 방어력을 보여주며, 장기적인 배당 성장 잠재력을 담당합니다.
셋째, KODEX 미국나스닥100데일리커버드콜OTM (목표 투자 비중 25%)
미국 혁신 기술주 100종목에 분산 투자하며 일간 OTM 옵션을 활용합니다. 연 10~12% 안팎의 높은 분배율을 기대할 수 있을 뿐만 아니라, 일반적인 커버드콜과 달리 기술주 반등 시 지수 상승 흐름을 적극적으로 따라갑니다.
넷째, KODEX 미국AI테크TOP10타겟커버드콜 (목표 투자 비중 15%)
글로벌 AI 및 빅테크 핵심 10개 기업에 집중 투자하면서 나스닥 콜옵션을 활용해 연 13~15% 수준의 고분배를 추구합니다. 전체 계좌의 월배당 수익률을 끌어올려 주는 고인컴 부스터 역할을 합니다.
이 4종 조합의 전체 포트폴리오 가중평균 기대 분배율은 연 9.5% ~ 11% 수준(월 약 0.8~0.9%)으로 수렴합니다.
2. [현재 단계] 복리 극대화: 월배당금 100% 전액 재투자
지금은 은퇴 전까지 자산의 덩치를 최대한 키워야 하는 자산 축적기입니다.
세금 없는 재투자 효과: 일반 위탁계좌에서는 배당금이 들어올 때마다 15.4%의 배당소득세가 원천징수되지만, ISA 계좌에서는 세금 차감 없이 온전한 분배금이 그대로 계좌에 남습니다.
주식 수량 확대: 매월 들어오는 분배금 전액으로 포트폴리오 내 4종 ETF의 주식 수를 꾸준히 매수하고 있습니다. 매달 불어난 주식 수가 다음 달 더 큰 배당금을 낳는 강력한 복리 엔진을 가동 중입니다.
3. [은퇴 후 로드맵] 월배당 수령(생활비) + 일부 재투자 시스템
은퇴 후에는 매월 발생하는 분배금을 100% 다 쓰지 않고, 70% 인출 / 30% 재투자 원칙으로 전환하여 운용할 계획입니다.
안정적인 월 현금흐름 (생활비 70% 수령)
매월 들어오는 분배금의 약 70%는 은퇴 생활비로 인출하여 규칙적이고 여유 있는 생활을 영위합니다. 향후 ISA 만기 시 연금계좌(연금저축/IRP)로 전환하면 추가 세액공제(최대 300만 원)와 함께 연금소득세(3.3~5.5%) 저율 과세 혜택까지 연계할 수 있습니다.
원금 보전 및 물가상승 방어 (재투자 목표 30%)
나머지 30%의 분배금은 포트폴리오에 지속적으로 재투자합니다. 커버드콜 특유의 상방 제한 리스크를 상쇄하고, 인플레이션을 방어하여 은퇴 기간 내내 자산 수명이 마르지 않도록 자본을 지켜내는 핵심 장치입니다.
월배당 ETF 투자의 본질은 단순히 높은 배당률에 취하는 것이 아니라, 절세 계좌를 활용한 실수령액 방어와 인컴·성장 간의 균형 잡힌 분산에 있습니다.
현재 시장 변동성은 있지만 묵묵히 이어가는 100% 재투자가 든든한 초석이 되어, 은퇴 후에는 안정적인 현금흐름과 마르지 않는 자산 방어벽을 만들 것이라고 생각합니다.
#배당투자 #배당주 #연금저축계좌 #ISA #커버드콜
'노후대비 투자공부' 카테고리의 다른 글
| [Today 경제 뉴스 10.16] 한국증시 검은 목요일(10.15) (0) | 2026.10.16 |
|---|---|
| [노후대비 투자공부] 지수추종 커버드콜ETF로 노후자금 설계 시뮬레이션 (0) | 2026.09.18 |
| [노후대비 투자공부] 배당과 주가 성장을 동시에 잡는 미국 배당성장 끝판왕, SCHD ETF 따라잡기 (0) | 2026.09.16 |
| [노후대비 투자공부] 다우존스(DJIA)와 미국배당다우존스(SCHD) 차이점 따라잡기 (0) | 2026.09.16 |
| [노후대비 투자공부] 미국 주식 장기 투자의 양대 산맥, S&P 500과 나스닥 100(QQQ) 따라잡기 (0) | 2026.09.15 |


